Czy bojler elektryczny można odliczyć od podatku? Sprawdź warunki
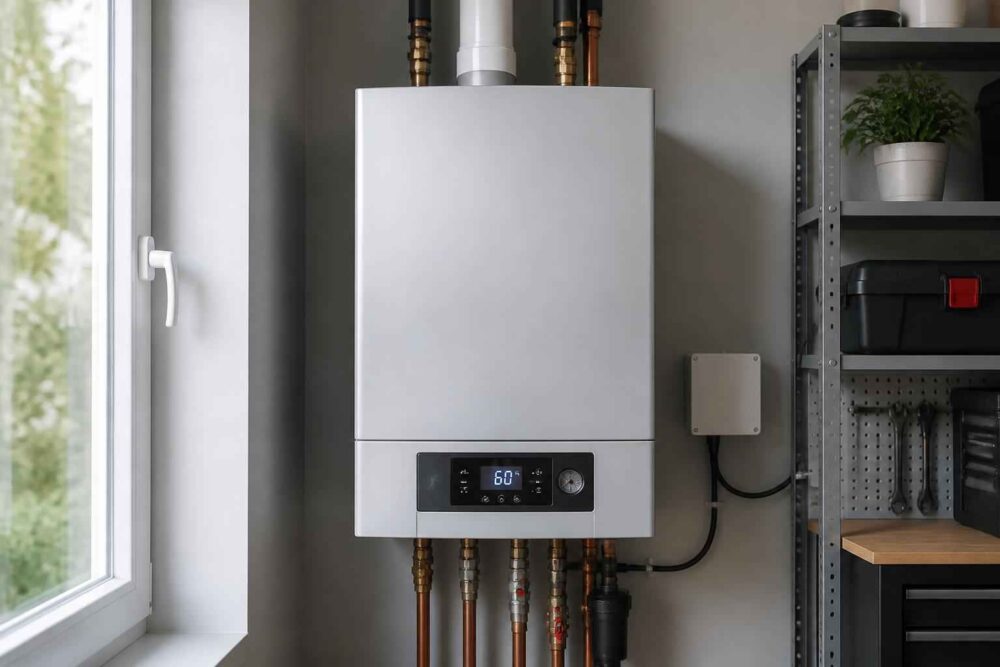
To, czy bojler elektryczny można odliczyć od podatku, zależy przede wszystkim od jego funkcji oraz miejsca w całej inwestycji. Sam fakt, że urządzenie jest zasilane energią elektryczną, nie oznacza jeszcze prawa do ulgi. Inaczej należy ocenić zwykły podgrzewacz ciepłej wody, a inaczej urządzenie będące elementem modernizacji systemu ogrzewania budynku.
Najczęściej analizuje się tę kwestię w kontekście ulgi termomodernizacyjnej. Przed wpisaniem wydatku do zeznania trzeba jednak sprawdzić aktualny katalog wydatków, status podatnika, dokument zakupu i związek urządzenia z przedsięwzięciem termomodernizacyjnym.
| Sytuacja | Ocena możliwości odliczenia |
|---|---|
| Zwykły bojler do podgrzewania wody użytkowej | Zwykle wymaga szczególnej ostrożności; sam zakup urządzenia nie przesądza o uldze. |
| Urządzenie zastępujące element systemu ogrzewania | Możliwość odliczenia zależy od katalogu ulgi i udokumentowania modernizacji. |
| Wydatek sfinansowany dotacją | Nie odlicza się części pokrytej dotacją lub innym zwrotem. |
| Zakup bez faktury wystawionej przez uprawnionego podatnika VAT | Dokument może nie spełniać wymogów ulgi. |
Bojler elektryczny a ulga termomodernizacyjna
Ulga termomodernizacyjna nie jest ogólną ulgą na wyposażenie domu. Jej celem jest odliczenie wydatków związanych z przedsięwzięciem, które poprawia charakterystykę energetyczną budynku, na przykład ogranicza zużycie energii potrzebnej do ogrzewania albo przygotowania ciepłej wody.
W praktyce istotne są dwa pytania. Po pierwsze: co dokładnie robi urządzenie? Po drugie: czy zakup jest częścią rzeczywistej modernizacji energetycznej, czy tylko wymianą zużytego sprzętu na nowy?
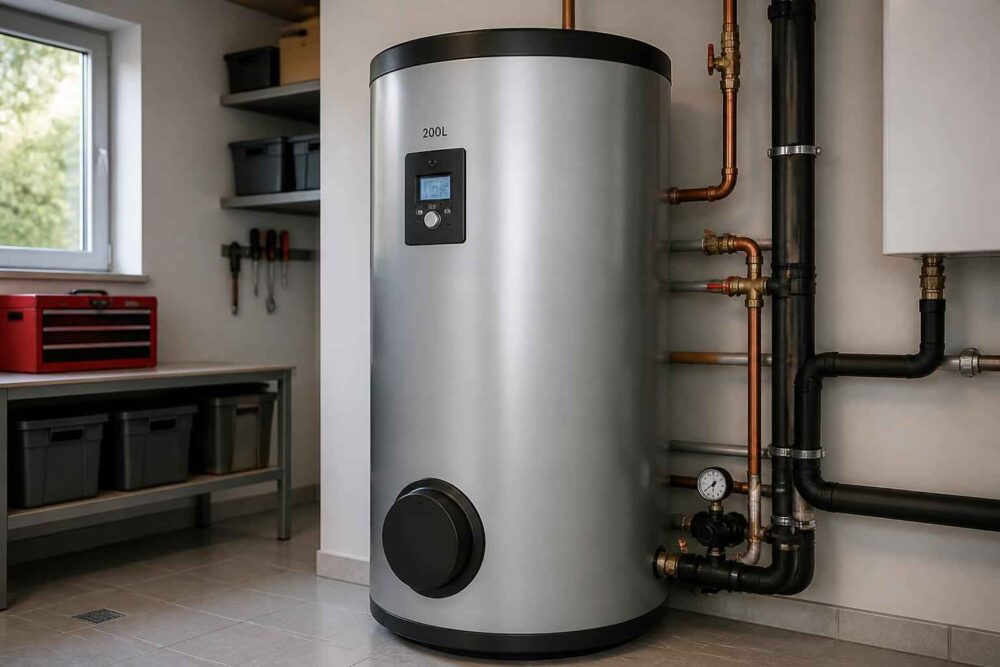
Typowy elektryczny podgrzewacz wody służy do przygotowania ciepłej wody użytkowej. Nie ogrzewa pomieszczeń i często działa niezależnie od instalacji centralnego ogrzewania. W takim przypadku łatwo uznać go za zwykłe urządzenie użytkowe, a nie element przedsięwzięcia termomodernizacyjnego.
Inaczej może wyglądać sytuacja, gdy urządzenie jest częścią przebudowy instalacji grzewczej, współpracuje z innym źródłem energii i zastępuje dotychczasowy element systemu. Nie oznacza to jednak automatycznej zgody na odliczenie. Konieczne jest jeszcze sprawdzenie, czy konkretny wydatek mieści się w aktualnym wykazie oraz czy podatnik potrafi wykazać jego związek z modernizacją.
Najważniejsze rozróżnienie: elektryczny sposób zasilania nie decyduje o prawie do ulgi. Dla rozliczenia ważniejsza jest funkcja urządzenia, jego miejsce w instalacji oraz cel całej inwestycji.
Kiedy zakup bojlera może budzić wątpliwości?
Największe ryzyko pojawia się wtedy, gdy na fakturze widnieje po prostu „bojler elektryczny”, a z pozostałych dokumentów nie wynika, że był to element modernizacji energetycznej. Sama nazwa handlowa produktu jest zbyt ogólna. Nie pokazuje, czy chodzi o zasobnik, podgrzewacz przepływowy, urządzenie współpracujące z instalacją grzewczą czy niezależny sprzęt do łazienki.
Problem może powstać również wtedy, gdy inwestycja polegała wyłącznie na wymianie starego bojlera na nowy. Jeżeli nie zmieniono systemu ogrzewania, nie ograniczono zapotrzebowania na energię lub nie wykonano szerszych prac modernizacyjnych, argument za ulgą jest słabszy.
Warto też uważać na sytuację, w której urządzenie zapewnia jedynie większy komfort użytkowania. Większa pojemność zbiornika, nowy panel sterowania albo wymiana awaryjnego sprzętu mogą być uzasadnione technicznie, ale nie muszą oznaczać termomodernizacji w rozumieniu przepisów podatkowych.
Jakie warunki trzeba spełnić, aby rozważać odliczenie?
Przy uldze termomodernizacyjnej liczy się nie tylko sam produkt, ale cały kontekst inwestycji. Podatnik powinien być uprawniony do korzystania z ulgi, a wydatek musi dotyczyć budynku mieszkalnego jednorodzinnego, zgodnie z warunkami określonymi w przepisach. Znaczenie ma także moment poniesienia kosztu i zakończenie przedsięwzięcia w wymaganym terminie.
Wydatki dokumentuje się przede wszystkim fakturami wystawionymi przez podatnika, który rozlicza podatek od towarów i usług. Dokument powinien pozwalać zidentyfikować urządzenie oraz zakres wykonanych prac. Jeżeli faktura zawiera wyłącznie lakoniczną nazwę, warto zachować dodatkowo specyfikację techniczną, umowę z wykonawcą, protokół odbioru lub opis modernizacji.
Nie można odliczyć tej części kosztu, która została zwrócona albo sfinansowana z dotacji, pożyczki umarzalnej czy innego programu publicznego. Jeżeli dotacja obejmuje tylko część inwestycji, rozliczeniu może podlegać wyłącznie faktycznie poniesiona i nieobjęta dofinansowaniem kwota — pod warunkiem spełnienia pozostałych wymagań.
Dokumenty, które warto zgromadzić
Przed rozliczeniem dobrze zestawić dokument zakupu z opisem całej inwestycji. Przydatne mogą być:
- faktura za urządzenie i montaż;
- specyfikacja techniczna wskazująca funkcję bojlera;
- opis istniejącej i zmodernizowanej instalacji;
- potwierdzenie zapłaty oraz dokumenty dotyczące dotacji;
- protokoły, kosztorys lub umowa opisująca zakres prac.
Nie każdy z tych dokumentów będzie wymagany w każdej sytuacji, ale ich posiadanie ułatwia wykazanie, że wydatek nie był przypadkowym zakupem wyposażenia. Z perspektywy technicznej ważne jest, aby dokumentacja odpowiadała rzeczywistemu przebiegowi prac. Nie należy opisywać zwykłej wymiany podgrzewacza jako przebudowy systemu ogrzewania, jeśli faktycznie nią nie była.
Jak odróżnić podgrzewacz wody od elementu systemu ogrzewania?
Podgrzewacz elektryczny najczęściej podgrzewa wodę wykorzystywaną w kranach i prysznicu. Jest podłączony do instalacji wodnej, lecz nie musi mieć związku z ogrzewaniem pomieszczeń. Jego zakup przypomina wtedy wymianę lodówki, pralki albo innego urządzenia użytkowego — jest potrzebny w domu, ale niekoniecznie poprawia jego efektywność energetyczną w rozumieniu ulgi.
Urządzenie będące elementem systemu grzewczego może natomiast współpracować z instalacją centralnego ogrzewania, zasobnikiem, automatyką lub innym źródłem ciepła. W takim układzie trzeba przeanalizować schemat instalacji i cel modernizacji. Sama obecność przewodów elektrycznych nie wystarczy, aby zakwalifikować zakup do odliczenia.
W razie wątpliwości należy porównać trzy elementy: opis na fakturze, instrukcję lub kartę produktu oraz zakres prac wykonanych w budynku. Jeżeli te informacje się rozchodzą, ryzyko zakwestionowania ulgi rośnie.
Co zrobić przed wpisaniem wydatku do zeznania?
Najbezpieczniej nie zaczynać od pytania, ile kosztował bojler, lecz od ustalenia, jaką funkcję pełnił w modernizowanym budynku. Następnie trzeba sprawdzić aktualny wykaz wydatków objętych ulgą oraz warunki dotyczące podatnika i nieruchomości. Przepisy i interpretacje mogą się zmieniać, dlatego warto korzystać z informacji publikowanych w oficjalnych źródłach administracji skarbowej.
Jeżeli urządzenie jest nietypowe albo inwestycja łączy przygotowanie ciepłej wody z ogrzewaniem budynku, przydatna będzie opinia osoby znającej instalacje. Kwestie podatkowe warto natomiast skonsultować z doradcą podatkowym lub księgowym. Technik może pomóc opisać funkcję urządzenia, ale nie zastępuje analizy podatkowej konkretnego zeznania.
Przed odliczeniem sprawdź:
- czy bojler jest zwykłym podgrzewaczem wody, czy częścią systemu ogrzewania;
- czy wydatek znajduje się w aktualnym katalogu ulgi;
- czy masz prawidłową fakturę i dokumentację techniczną;
- czy nieruchomość i Twój status podatkowy spełniają wymagania;
- czy koszt nie został pokryty dotacją lub innym zwrotem;
- czy inwestycja została wykonana i rozliczona w wymaganym terminie.
Wniosek jest ostrożny, ale praktyczny: bojler elektryczny nie daje automatycznie prawa do odliczenia od podatku. Zwykły sprzęt do podgrzewania wody może zostać uznany za wyposażenie użytkowe. Szanse na prawidłowe rozliczenie zależą od funkcji urządzenia, zakresu modernizacji, aktualnych przepisów i jakości dokumentacji. Jeśli którykolwiek z tych elementów budzi wątpliwości, przed złożeniem zeznania warto zweryfikować sprawę w oficjalnych źródłach albo skonsultować ją ze specjalistą.
Komentarze